 Inicio
 Negocios
 Servicios
 Negocios Móvil
 Contacto
La estabilidad financiera es un pilar fundamental para una vida plena y sin estrés. Sin embargo, muchos de nosotros, a menudo sin darnos cuenta, cometemos errores financieros que socavan nuestra seguridad económica a largo plazo. Este artículo explora algunos de estos errores comunes y ofrece estrategias para evitarlos, permitiéndote construir una base financiera sólida y duradera.
Evitar estos errores es crucial para construir un futuro financiero sólido y alcanzar tus metas a largo plazo.
1. No Tener un Presupuesto y No Rastrear Gastos
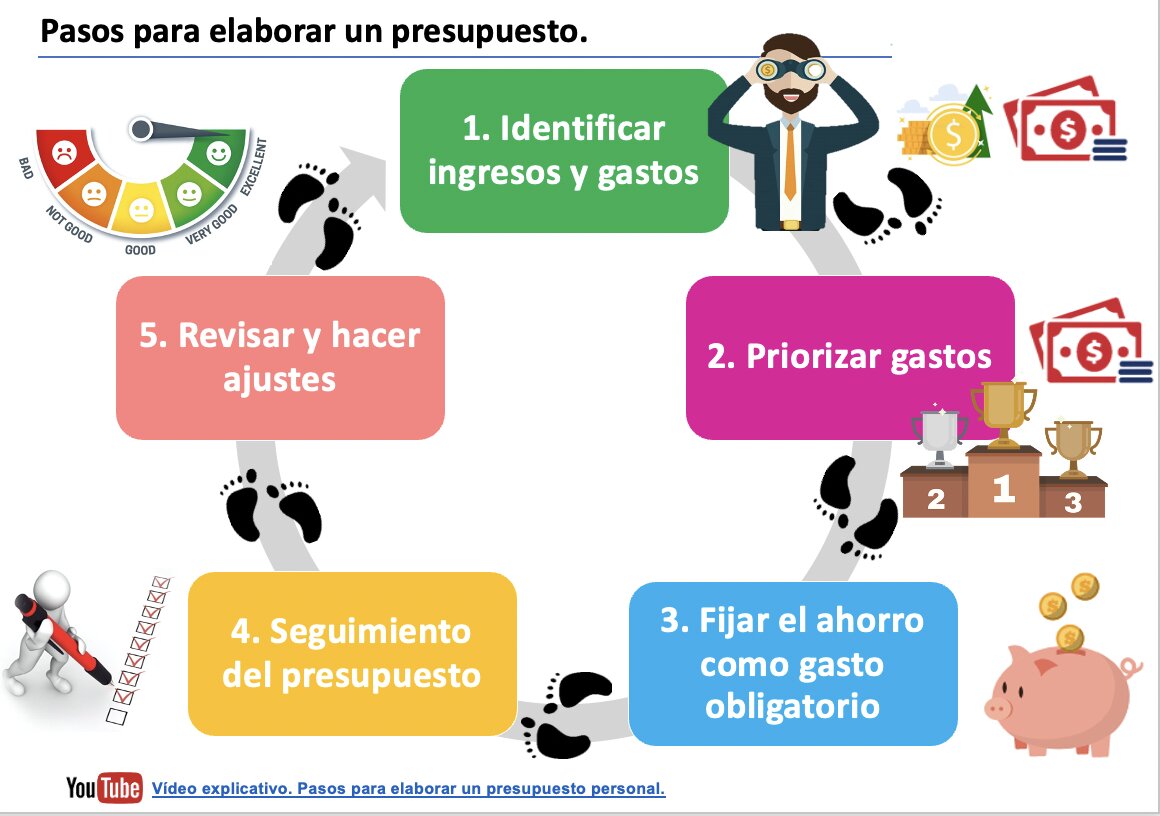
Un presupuesto es la hoja de ruta de tus finanzas. Sin él, estás navegando a ciegas, sin saber realmente a dónde va tu dinero. No rastrear tus gastos agrava el problema, impidiéndote identificar áreas donde puedes recortar y ahorrar.
¿Por qué es tan importante?
- Control: Te da control sobre tus ingresos y egresos.
- Conciencia: Te hace consciente de tus hábitos de gasto.
- Metas: Te ayuda a alcanzar tus metas financieras (ahorro, inversión, pago de deudas).
Guía Paso a Paso para Crear un Presupuesto:
- Calcula tus ingresos mensuales netos: Lo que realmente recibes después de impuestos y deducciones.
- Enumera tus gastos fijos: Alquiler/hipoteca, servicios, seguros, etc.
- Enumera tus gastos variables: Comida, transporte, entretenimiento, etc.
- Rastrea tus gastos: Utiliza una aplicación de presupuesto, una hoja de cálculo o un cuaderno.
- Analiza y ajusta: Compara tus gastos con tus ingresos y ajusta tu presupuesto según sea necesario.
2. Acumular Deudas de Tarjeta de Crédito con Altos Intereses
Las tarjetas de crédito pueden ser útiles, pero también una trampa peligrosa si no se usan con responsabilidad. Acumular saldos con altos intereses puede rápidamente convertirse en una bola de nieve incontrolable.
Estrategias para Evitarlo:
- Paga el saldo completo cada mes: Evita los intereses por completo.
- Limita el uso de tarjetas de crédito: No gastes más de lo que puedes pagar.
- Transfiere saldos a tarjetas con tasas de interés más bajas: Consolida tu deuda.
«El interés compuesto es la fuerza más poderosa del universo.» – Albert Einstein (atribuido, aunque no hay evidencia directa de que lo haya dicho exactamente así). La idea central es relevante: el interés compuesto puede trabajar a tu favor, o en tu contra.
3. No Tener un Fondo de Emergencia
La vida está llena de sorpresas, y no todas son agradables. Un fondo de emergencia te proporciona una red de seguridad financiera para hacer frente a imprevistos como la pérdida del empleo, reparaciones del coche o gastos médicos inesperados.
¿Cuánto Deberías Ahorrar?
Idealmente, deberías tener ahorrados entre 3 y 6 meses de gastos esenciales.
| Gasto | Monto Mensual | 3 Meses | 6 Meses |
|---|---|---|---|
| Alquiler/Hipoteca | $1200 | $3600 | $7200 |
| Servicios | $200 | $600 | $1200 |
| Comida | $400 | $1200 | $2400 |
| Transporte | $150 | $450 | $900 |
| Seguro Médico | $300 | $900 | $1800 |
| Deudas | $300 | $900 | $1800 |
| Otros | $50 | $150 | $300 |
| Total | $2600 | $7800 | $15600 |
| Ahorro Mensual | $100 | ||
| Meses para completar meta de 6 meses | 156 meses |
4. No Invertir para el Futuro
La inflación erosiona el valor de tu dinero con el tiempo. No invertir significa perder la oportunidad de hacer crecer tu patrimonio y asegurar tu jubilación.
Opciones de Inversión:
- Acciones: Ofrecen el mayor potencial de crecimiento a largo plazo, pero también conllevan mayor riesgo.
- Bonos: Son generalmente menos riesgosos que las acciones, pero ofrecen menores rendimientos.
- Fondos Mutuos: Permiten diversificar tu inversión en una variedad de activos.
- Bienes Raíces: Pueden generar ingresos pasivos y apreciación del capital, pero requieren una inversión inicial significativa.
5. No Planificar para la Jubilación
La jubilación puede parecer lejana, pero cuanto antes empieces a planificar, mejor. Depender únicamente de la seguridad social no suele ser suficiente para mantener tu nivel de vida.
Consideraciones Clave:
- Calcula tus necesidades de jubilación: ¿Cuánto dinero necesitarás para mantener tu estilo de vida?
- Contribuye a planes de jubilación: Aprovecha los planes 401(k), IRA, etc.
- Consulta con un asesor financiero: Obtén asesoramiento personalizado para tu situación.
Planificar la jubilación no solo implica ahorrar dinero, sino también considerar aspectos como la salud, el estilo de vida y la ubicación.
Conclusión
Evitar estos errores financieros comunes es esencial para construir una base sólida para tu futuro financiero. Tomar medidas proactivas, como crear un presupuesto, controlar tus deudas, ahorrar para emergencias, invertir para el futuro y planificar la jubilación, te permitirá tomar el control de tus finanzas y alcanzar tus metas a largo plazo. Recuerda, la estabilidad financiera no es un destino, sino un viaje continuo de aprendizaje y mejora.