 Inicio
 Negocios
 Servicios
 Negocios Móvil
 Contacto
Enfrentar un fracaso, ya sea un negocio que no prosperó, una inversión fallida o incluso una mala decisión financiera, puede ser devastador para tu salud financiera. Sin embargo, la clave está en aprender de la experiencia y reconstruir tus finanzas de manera inteligente y estratégica. Este artículo te guiará paso a paso para retomar el control y sentar las bases para un futuro financiero más sólido.
Aprender a organizar tus finanzas después de un revés es crucial para tu bienestar y futuro financiero.
1. Aceptación y Evaluación de Daños
El primer paso, y quizás el más difícil, es aceptar la situación. Negar la realidad solo prolongará el proceso de recuperación. Una vez que hayas aceptado el fracaso, es hora de evaluar objetivamente el daño financiero.
1.1. Análisis Detallado de Deudas y Activos
- Lista todas tus deudas: Incluye tarjetas de crédito, préstamos personales, préstamos comerciales, etc. Anota el saldo pendiente, la tasa de interés y el pago mínimo mensual.
- Evalúa tus activos: Haz un inventario de tus activos líquidos (efectivo, cuentas bancarias) e ilíquidos (inversiones, propiedades). Determina su valor de mercado actual.
- Calcula tu patrimonio neto: Resta el total de tus deudas al total de tus activos. Un patrimonio neto negativo indica que debes más de lo que posees.
1.2. Identificación de Causas del Fracaso
Es vital entender qué salió mal. ¿Fue una mala planificación, una falta de investigación de mercado, una gestión deficiente, o factores externos impredecibles?
«El fracaso es una oportunidad para comenzar de nuevo con más inteligencia.» – Henry Ford
2. Creación de un Presupuesto de Emergencia
Con el daño financiero evaluado, el siguiente paso es crear un presupuesto de emergencia para estabilizar tu situación.
2.1. Reducción Drástica de Gastos
Recorta todos los gastos no esenciales. Esto puede incluir suscripciones, entretenimiento, salidas a comer, etc. Sé implacable en la reducción de gastos.
2.2. Identificación de Fuentes de Ingresos Adicionales
Busca formas de aumentar tus ingresos a corto plazo. Esto podría incluir:
- Trabajos a tiempo parcial o freelancing
- Venta de artículos que ya no necesitas
- Alquiler de una habitación extra en tu casa
3. Renegociación de Deudas y Búsqueda de Ayuda Profesional
Si estás abrumado por las deudas, considera renegociarlas con tus acreedores. También es útil buscar la ayuda de un asesor financiero.
3.1. Contacto con Acreedores
Contacta a tus acreedores y explícales tu situación. Muchos estarán dispuestos a ofrecer planes de pago más flexibles o reducir las tasas de interés.
3.2. Asesoramiento Financiero Profesional
Un asesor financiero puede ayudarte a crear un plan de pago de deudas, negociar con tus acreedores y tomar decisiones financieras informadas. Busca un asesor con buena reputación y experiencia en situaciones de crisis financiera.
4. Reconstrucción del Crédito
Un fracaso financiero a menudo impacta negativamente tu puntaje de crédito. Es importante empezar a reconstruirlo lo antes posible.
4.1. Obtención de una Tarjeta de Crédito Asegurada
Una tarjeta de crédito asegurada requiere un depósito de seguridad, que generalmente es igual al límite de crédito. Utilízala de manera responsable y paga el saldo completo cada mes para mejorar tu puntaje de crédito.
4.2. Pago Puntual de Todas las Facturas
Asegúrate de pagar todas tus facturas a tiempo, incluso las más pequeñas. Los pagos puntuales son un factor importante para mejorar tu puntaje de crédito.
5. Planificación a Largo Plazo
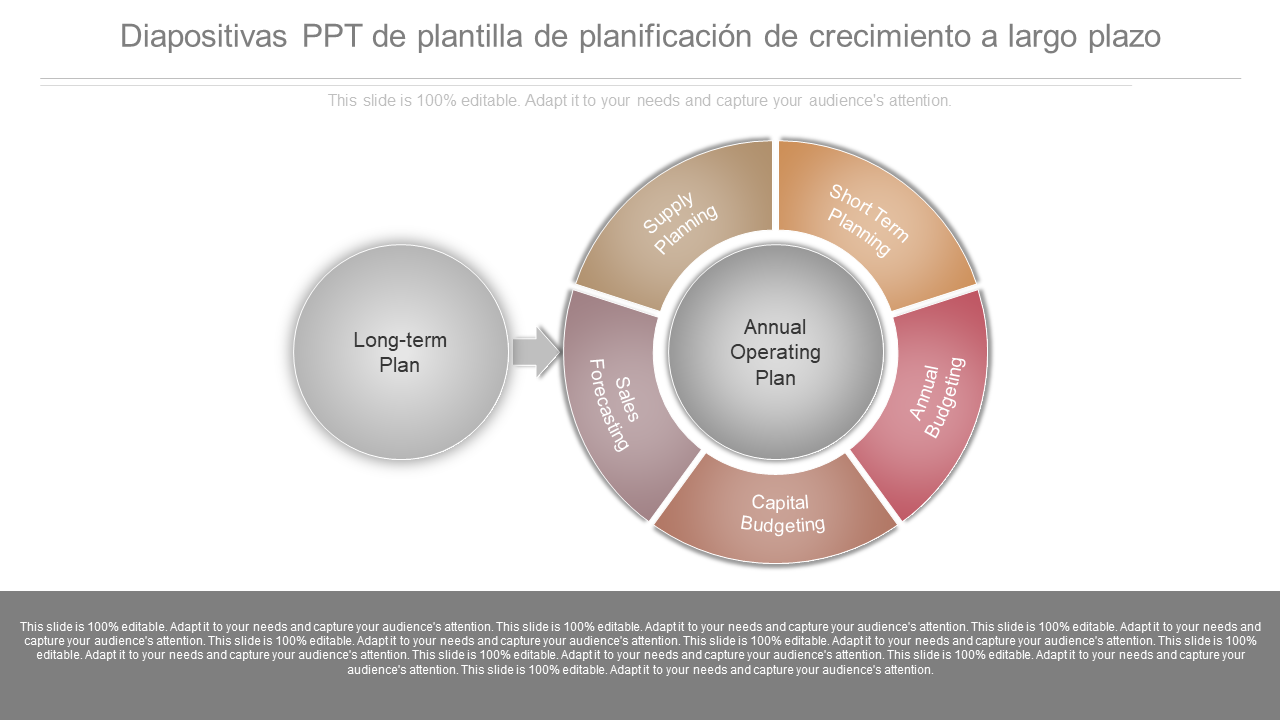
Una vez que hayas estabilizado tus finanzas, es hora de empezar a planificar a largo plazo.
5.1. Establecimiento de Metas Financieras Realistas
Define metas financieras claras y alcanzables. Esto podría incluir ahorrar para la jubilación, comprar una casa, o invertir en un nuevo negocio.
5.2. Creación de un Fondo de Emergencia
Construye un fondo de emergencia para cubrir gastos inesperados. Idealmente, este fondo debería cubrir entre 3 y 6 meses de gastos de manutención.
5.3. Aprendizaje Continuo sobre Finanzas Personales
Dedica tiempo a aprender sobre finanzas personales. Lee libros, blogs, o toma cursos en línea para mejorar tu conocimiento financiero.
Tabla de Ejemplo: Renegociación de Deudas
| Deuda | Saldo Original | Tasa Anterior | Nueva Tasa (Renegociada) |
|---|---|---|---|
| Tarjeta de Crédito A | $5,000 | 22% | 15% |
| Préstamo Personal B | $10,000 | 18% | 12% |
| Tarjeta de Crédito C | $2,000 | 25% | 18% |
| Préstamo Personal D | $3,000 | 15% | 10% |
| Tarjeta de Crédito E | $1,000 | 20% | 15% |
| Préstamo Personal F | $12,000 | 16% | 11% |
| Tarjeta de Crédito G | $4,000 | 23% | 17% |
| Préstamo Personal H | $6,000 | 14% | 9% |
| Tarjeta de Crédito I | $8,000 | 24% | 18% |
| Préstamo Personal J | $7,000 | 17% | 12% |
Guía Paso a Paso: Creación de un Presupuesto de Emergencia
- Revisa tus ingresos mensuales: Anota todas tus fuentes de ingresos.
- Enumera tus gastos fijos: Incluye alquiler, hipoteca, servicios públicos, etc.
- Identifica tus gastos variables: Incluye comida, transporte, entretenimiento, etc.
- Reduce tus gastos variables: Busca formas de ahorrar en cada categoría.
- Crea un presupuesto: Asigna una cantidad específica de dinero a cada categoría de gasto.
- Haz un seguimiento de tus gastos: Utiliza una aplicación de presupuesto o una hoja de cálculo para controlar tus gastos.
- Ajusta tu presupuesto: Realiza ajustes según sea necesario para asegurarte de que estás cumpliendo tus metas financieras.
Recuerda que la recuperación financiera lleva tiempo y requiere disciplina. No te desanimes por los contratiempos. Aprende de tus errores y sigue adelante.
Conclusión: Organizar tus finanzas después de un fracaso no es una tarea fácil, pero es absolutamente posible. Con una evaluación honesta, un plan estratégico y determinación, puedes superar este obstáculo y construir un futuro financiero más sólido y resiliente.