 Inicio
 Negocios
 Servicios
 Negocios Móvil
 Contacto
Gestionar tus ingresos personales de forma eficiente es fundamental para alcanzar la estabilidad financiera, lograr tus metas y evitar el estrés relacionado con el dinero. Este artículo te guiará a través de estrategias prácticas y consejos que te ayudarán a tomar el control de tus finanzas y construir un futuro financiero sólido.
La clave para una gestión exitosa de tus finanzas personales reside en la planificación, el control y la disciplina.
1. Elabora un Presupuesto Detallado
Crear un presupuesto es el primer paso crucial para entender dónde va tu dinero y cómo puedes optimizarlo. Un presupuesto efectivo te permite identificar gastos innecesarios y asignar recursos a tus prioridades financieras.
1.1. Registrar tus Ingresos y Gastos
Utiliza una hoja de cálculo, una aplicación de presupuesto o un cuaderno para registrar todos tus ingresos y gastos durante al menos un mes. Sé lo más detallado posible.
1.2. Clasificar tus Gastos
Divide tus gastos en categorías principales: fijos (alquiler, hipoteca, servicios públicos), variables (comida, transporte, entretenimiento) y discrecionales (ocio, regalos). Esta clasificación te permitirá identificar áreas donde puedes reducir gastos.
Ejemplo de clasificación de gastos:
| Categoría | Ejemplo | Importe Mensual |
|---|---|---|
| Fijos | Alquiler | $800 |
| Fijos | Servicios Públicos | $150 |
| Variables | Comida | $400 |
| Variables | Transporte | $100 |
| Discrecionales | Entretenimiento | $200 |
| Ahorro | Fondo de Emergencia | $100 |
| Deudas | Pago de Tarjeta de Crédito | $50 |
| Inversiones | Acciones | $50 |
| Salud | Seguro Médico | $100 |
| Otros | Suscripciones | $30 |
1.3. Establecer Metas Financieras
Define metas realistas y alcanzables, como pagar deudas, ahorrar para el enganche de una casa o invertir para la jubilación.
2. Controla tus Gastos
Una vez que tengas un presupuesto, es crucial seguirlo de cerca y controlar tus gastos para evitar desviaciones que puedan afectar tus metas financieras.
- Evita las compras impulsivas: Antes de comprar algo, pregúntate si realmente lo necesitas o si es solo un capricho.
- Compara precios: Investiga y compara precios antes de realizar una compra para obtener el mejor valor por tu dinero.
- Utiliza cupones y descuentos: Aprovecha las ofertas y promociones disponibles para ahorrar en tus compras.
- Cancela suscripciones innecesarias: Revisa tus suscripciones y cancela aquellas que no utilices o que ya no necesites.
3. Reduce tus Deudas
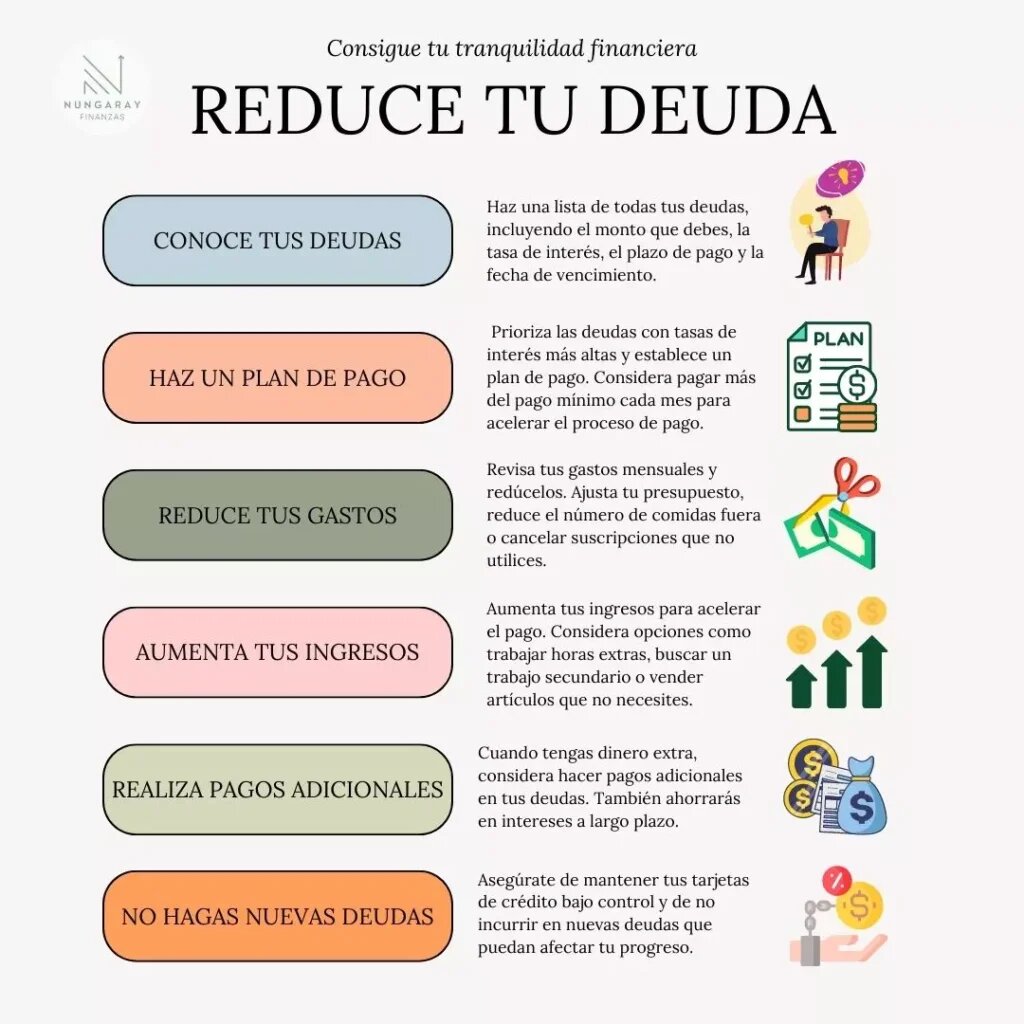
Las deudas pueden ser una carga pesada que dificulta el logro de tus metas financieras. Prioriza el pago de tus deudas, especialmente aquellas con altas tasas de interés.
- Identifica tus deudas: Haz una lista de todas tus deudas, incluyendo el saldo, la tasa de interés y el pago mínimo.
- Prioriza las deudas con altas tasas de interés: Enfócate en pagar primero las deudas con las tasas de interés más altas, como las tarjetas de crédito.
- Considera la consolidación de deudas: Si tienes varias deudas, considera consolidarlas en un solo préstamo con una tasa de interés más baja.
- Realiza pagos adicionales: Siempre que sea posible, realiza pagos adicionales a tus deudas para reducirlas más rápido.
4. Ahorra e Invierte
Ahorrar e invertir son componentes esenciales de una gestión financiera eficiente. El ahorro te proporciona un fondo de emergencia y te permite alcanzar tus metas a corto plazo, mientras que la inversión te ayuda a hacer crecer tu patrimonio a largo plazo.
Guía paso a paso para comenzar a invertir:
- Define tus objetivos de inversión: ¿Para qué estás invirtiendo? (Jubilación, compra de una casa, etc.)
- Determina tu tolerancia al riesgo: ¿Cuánto riesgo estás dispuesto a asumir?
- Elige tus vehículos de inversión: Acciones, bonos, fondos mutuos, bienes raíces, etc.
- Diversifica tu cartera: No pongas todos tus huevos en la misma canasta.
- Invierte a largo plazo: No te dejes llevar por las fluctuaciones del mercado a corto plazo.
«El interés compuesto es la fuerza más poderosa del universo.» – Albert Einstein
5. Planifica tu Futuro
Planificar tu futuro financiero te permite prepararte para imprevistos y asegurar tu bienestar económico a largo plazo.
5.1. Fondo de Emergencia
Crea un fondo de emergencia con al menos 3 a 6 meses de gastos básicos cubiertos. Este fondo te protegerá de imprevistos como la pérdida de empleo, una enfermedad o una reparación importante.
5.2. Plan de Jubilación
Comienza a ahorrar para tu jubilación lo antes posible. Aprovecha los planes de jubilación ofrecidos por tu empleador y considera abrir una cuenta de jubilación individual (IRA) para complementar tus ahorros.
5.3. Seguro de Vida
Considera contratar un seguro de vida para proteger a tus seres queridos en caso de fallecimiento. El seguro de vida puede ayudar a cubrir gastos como la hipoteca, la educación de los hijos y otros gastos importantes.
Conclusión
Gestionar tus ingresos personales de forma eficiente requiere planificación, disciplina y compromiso. Al seguir los consejos y estrategias presentados en este artículo, podrás tomar el control de tus finanzas, alcanzar tus metas y construir un futuro financiero sólido y seguro. Recuerda que la consistencia es clave para el éxito a largo plazo.