 Inicio
 Negocios
 Servicios
 Negocios Móvil
 Contacto
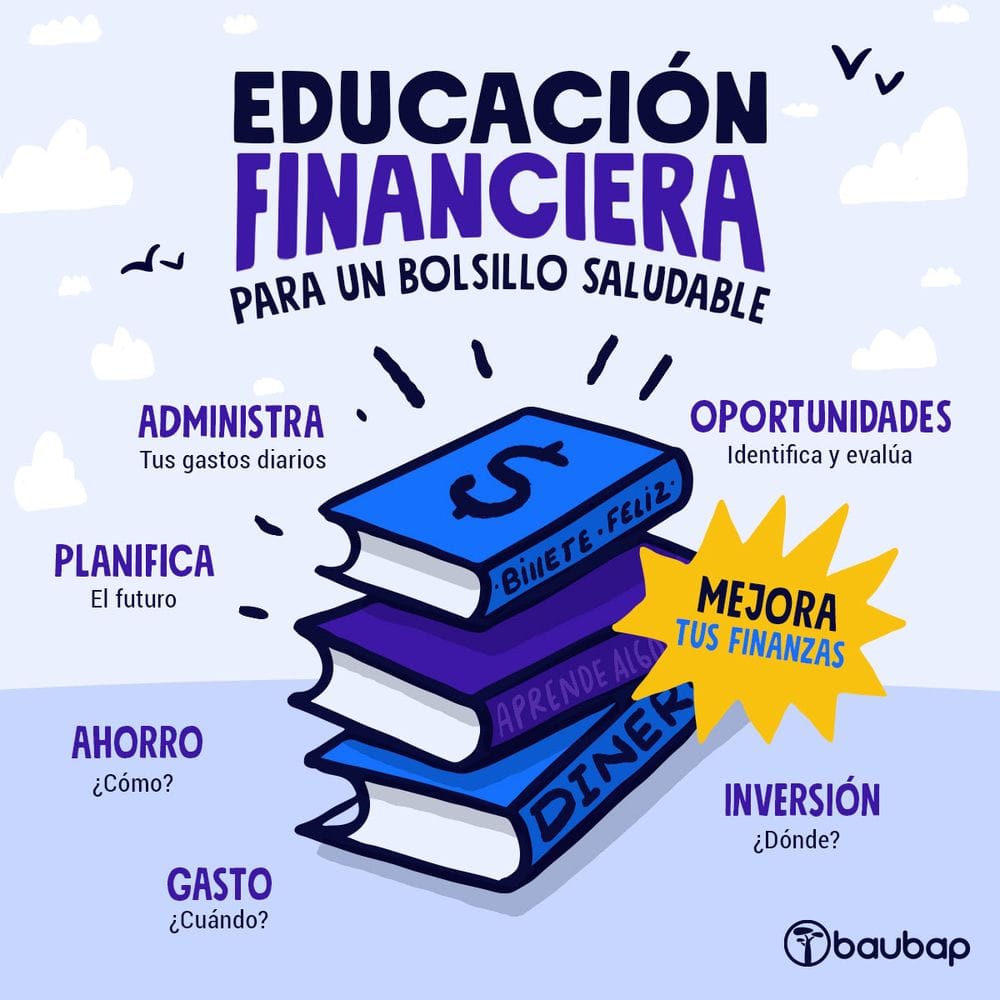
En un mundo cada vez más complejo y globalizado, la educación financiera se ha convertido en una herramienta esencial, especialmente para los jóvenes. Ya no basta con tener un buen trabajo; es crucial saber administrar el dinero, invertir de manera inteligente y planificar un futuro financiero sólido. Este artículo explorará la relevancia de esta educación, sus beneficios y cómo empezar a adquirirla.
La educación financiera capacita a los jóvenes para tomar decisiones informadas y responsables sobre su dinero, permitiéndoles construir un futuro económico seguro y próspero.
¿Por qué es crucial la educación financiera para los jóvenes?
Los jóvenes, al iniciar su vida adulta, se enfrentan a una serie de responsabilidades financieras nuevas y desafiantes. Desde la gestión de sus primeros salarios hasta la toma de decisiones sobre préstamos estudiantiles, tarjetas de crédito e inversiones, una sólida base en educación financiera les permite navegar por estas situaciones con confianza y evitar errores costosos.
Beneficios de la educación financiera:
- Evitar deudas innecesarias.
- Aprender a ahorrar e invertir.
- Planificar para el futuro (jubilación, vivienda, etc.).
- Comprender los conceptos básicos de impuestos.
- Desarrollar habilidades de presupuesto.
Conceptos básicos de educación financiera que todo joven debe conocer
La educación financiera no tiene que ser abrumadora. Comenzar con los conceptos básicos es fundamental. Aquí hay algunos temas clave:
Presupuesto y Gasto:
Aprender a crear un presupuesto es el primer paso. Se trata de registrar ingresos y gastos para entender a dónde va el dinero.
- Identificar los ingresos: Calcula tus ingresos mensuales totales.
- Registrar los gastos: Anota todos tus gastos, incluso los pequeños.
- Categorizar los gastos: Divide los gastos en categorías (fijos, variables, discrecionales).
- Analizar el presupuesto: Identifica áreas donde puedes reducir gastos o ahorrar más.
- Ajustar el presupuesto: Realiza ajustes según tus necesidades y objetivos financieros.
Ahorro e Inversión:
Ahorrar es reservar una parte de tus ingresos para metas futuras. Invertir es hacer que ese dinero crezca.
Deuda y Crédito:
Entender cómo funciona la deuda y el crédito es esencial para evitar problemas financieros.
Como dijo Robert Kiyosaki: «El dinero es solo una idea. Si quieres tener más dinero, simplemente cambia tu forma de pensar.»
Herramientas y recursos para la educación financiera
Afortunadamente, existen numerosos recursos disponibles para ayudar a los jóvenes a mejorar su educación financiera.
- Cursos online: Plataformas como Coursera, Udemy y edX ofrecen cursos de finanzas personales.
- Aplicaciones de presupuesto: Mint, YNAB (You Need A Budget) y Fintonic ayudan a rastrear gastos y crear presupuestos.
- Libros y blogs: Existen numerosos libros y blogs dedicados a la educación financiera, desde guías básicas hasta estrategias de inversión avanzadas.
- Asesoramiento financiero: Considera buscar un asesor financiero certificado para obtener orientación personalizada.
Ejemplos prácticos: Ahorro para la Universidad vs. Comprar un Coche
Veamos cómo la educación financiera puede marcar la diferencia en dos decisiones importantes para los jóvenes:
| Objetivo | Estrategia | Beneficios | Riesgos |
|---|---|---|---|
| Ahorrar para la universidad | Abrir una cuenta de ahorros con alto rendimiento, invertir en fondos indexados. | Evitar deudas estudiantiles excesivas, mayor flexibilidad financiera al graduarse. | Riesgo de mercado al invertir, necesidad de disciplina y constancia. |
| Comprar un coche | Ahorrar para un pago inicial sustancial, comparar precios y opciones de financiación. | Menores pagos mensuales, evitar intereses altos, construir historial crediticio. | Depreciación del vehículo, costos de mantenimiento y seguro. |
| Invertir en acciones | Investigar empresas sólidas, diversificar la cartera, invertir a largo plazo. | Potencial de altos rendimientos, generar ingresos pasivos. | Riesgo de mercado, necesidad de investigación y paciencia. |
| Crear un fondo de emergencia | Destinar un porcentaje de cada salario a una cuenta de ahorros accesible. | Seguridad financiera ante imprevistos, evitar endeudarse en situaciones difíciles. | Requiere disciplina y compromiso a largo plazo. |
| Planificar la jubilación | Abrir una cuenta de jubilación individual, contribuir regularmente. | Asegurar un futuro financiero cómodo y estable. | Riesgo de inflación y cambios en las leyes fiscales. |
| Gestionar tarjetas de crédito | Pagar el saldo completo cada mes, evitar cargos por intereses y retrasos. | Construir un buen historial crediticio, obtener beneficios y recompensas. | Riesgo de endeudamiento si no se utiliza con responsabilidad. |
| Comprar una vivienda | Ahorrar para el pago inicial, obtener una hipoteca con tasas favorables. | Inversión a largo plazo, posibilidad de generar patrimonio. | Deudas a largo plazo, gastos de mantenimiento e impuestos. |
| Empezar un negocio | Elaborar un plan de negocios sólido, buscar financiamiento adecuado. | Potencial de altos ingresos, independencia financiera. | Riesgo de pérdida de inversión, requiere esfuerzo y dedicación. |
| Pagar deudas estudiantiles | Elaborar un plan de pago agresivo, refinanciar deudas si es posible. | Liberarse de deudas, mejorar el historial crediticio. | Requiere sacrificio y disciplina. |
| Desarrollar habilidades financieras | Participar en cursos y talleres, leer libros y blogs especializados. | Mejorar la toma de decisiones financieras, aumentar la confianza. | Requiere tiempo y esfuerzo. |
«La inversión en conocimiento paga el mejor interés.» – Benjamin Franklin
Conclusión
La educación financiera es una inversión invaluable para el futuro de los jóvenes. Al adquirir conocimientos sobre presupuesto, ahorro, inversión y gestión de deudas, los jóvenes estarán mejor preparados para tomar decisiones financieras informadas y construir un futuro económico sólido y próspero. No esperes más, ¡empieza hoy mismo a educarte financieramente!